Hoàn thiện thể chế tài chính - ngân sách và đầu tư: Gắn phân cấp với trách nhiệm giải trình
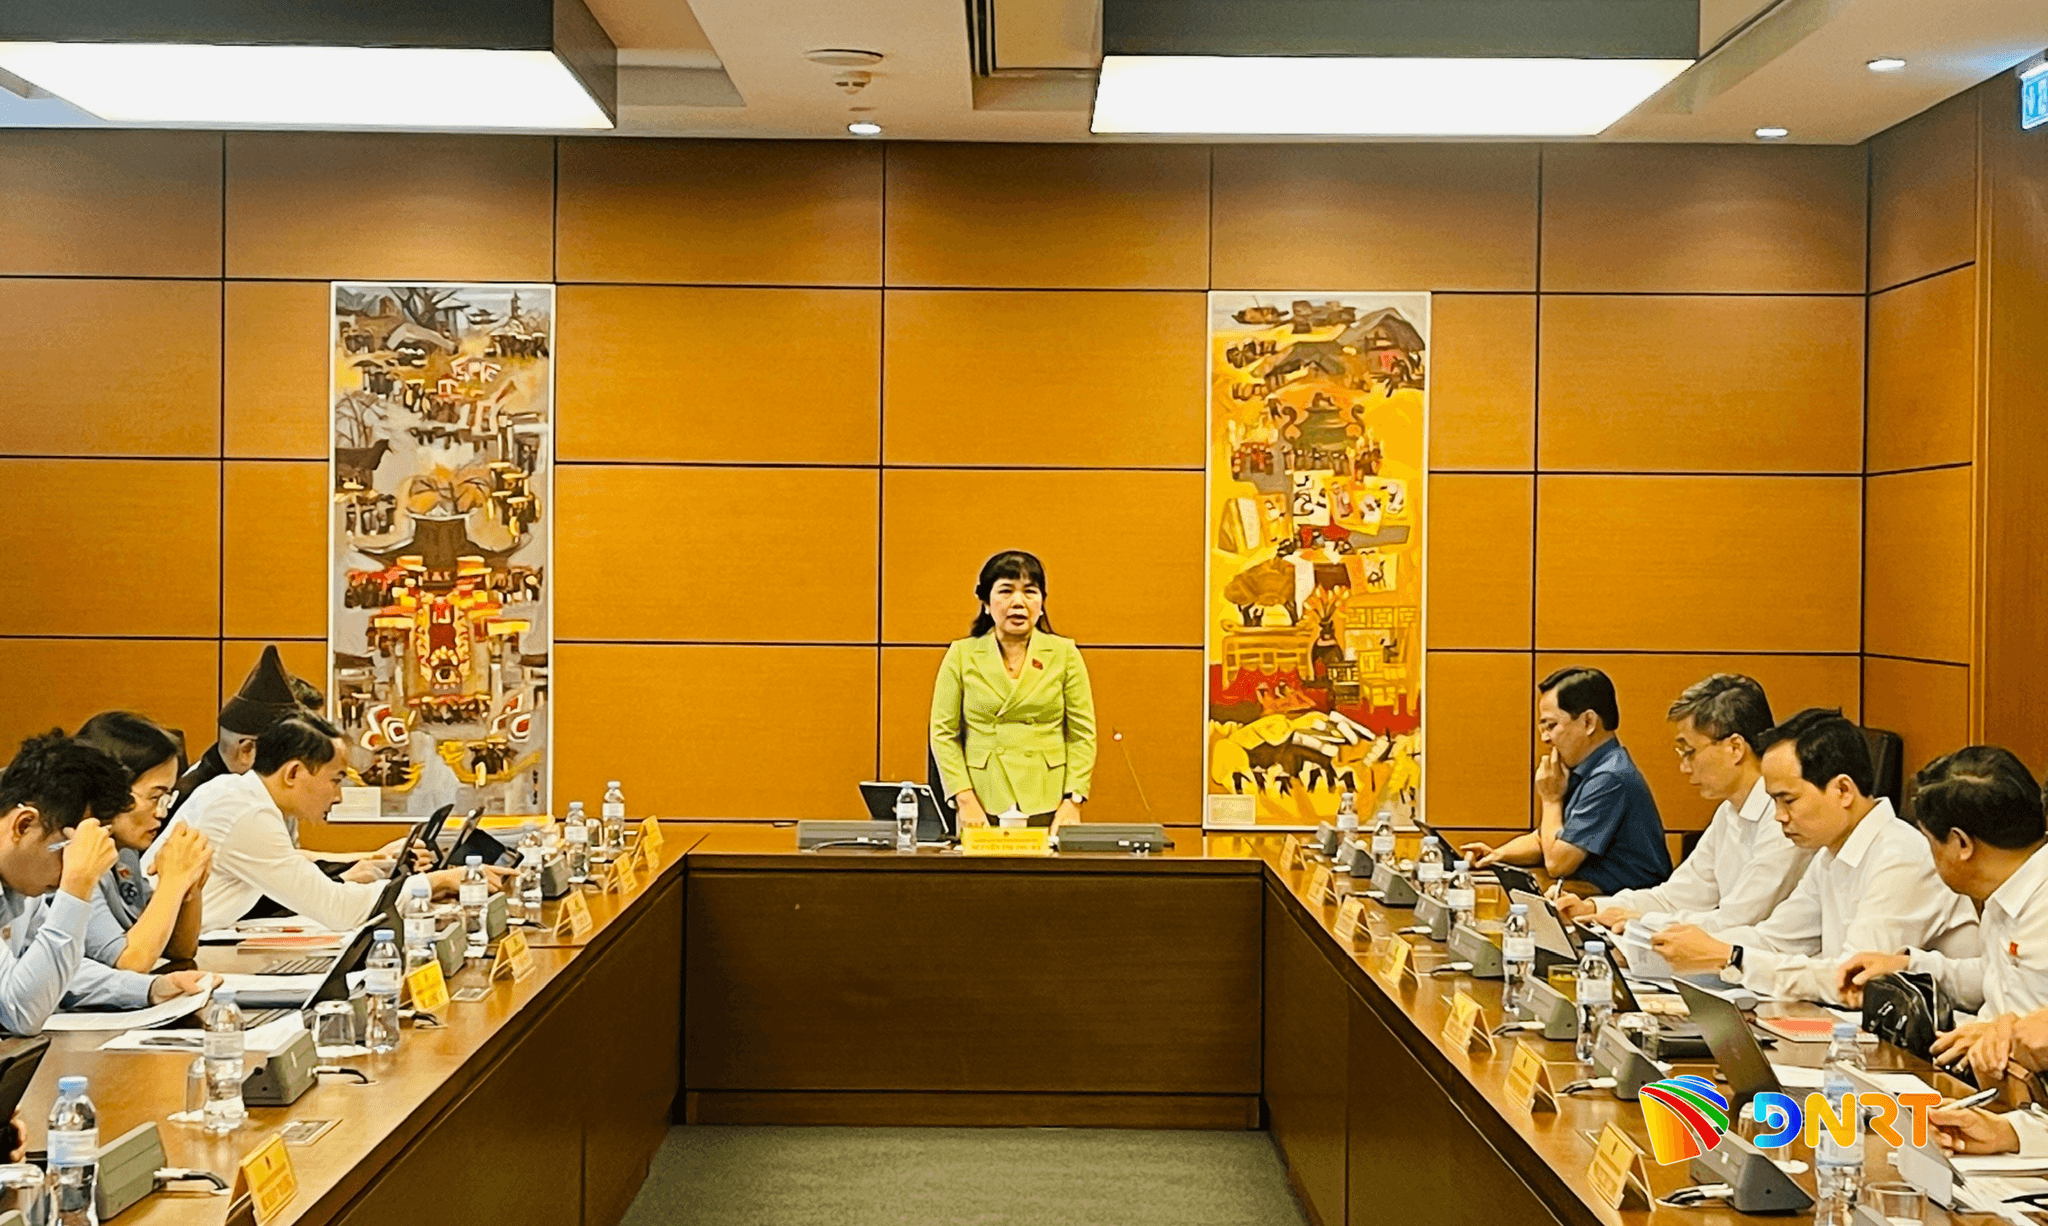
ĐNO - Tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, chiều 23/10, các đại biểu Quốc hội thảo luận tại tổ về một số dự án luật quan trọng thuộc lĩnh vực tài chính - ngân sách, gồm: dự án Luật Ngân sách nhà nước (hợp nhất); dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân; dự án Luật Đấu thầu (sửa đổi).
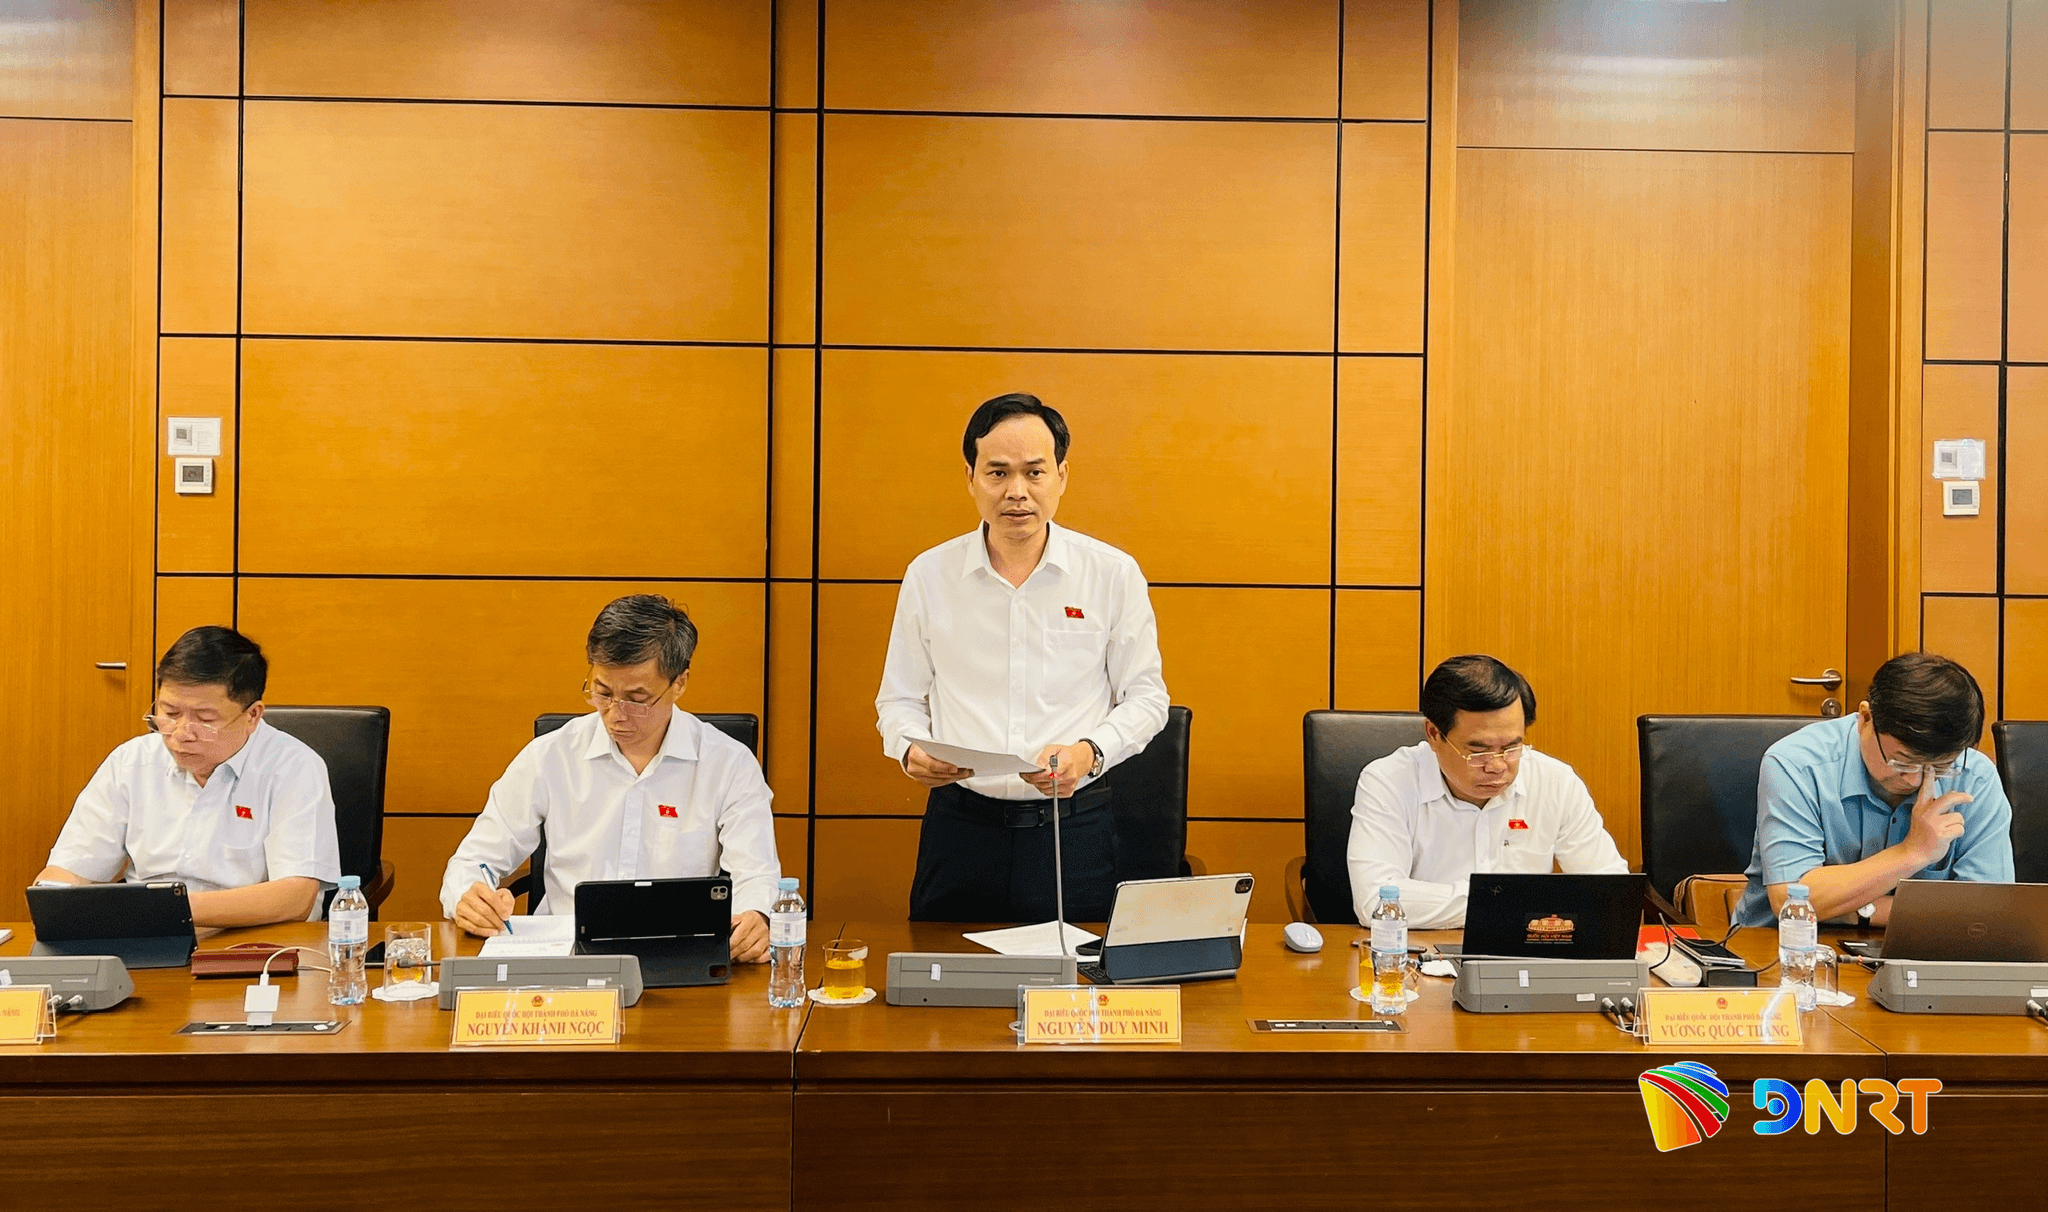
Thảo luận về dự án Luật Ngân sách nhà nước (hợp nhất), đại biểu Nguyễn Duy Minh, Phó Trưởng đoàn chuyên trách Đoàn đại biểu Quốc hội thành phố Đà Nẵng chỉ ra 3 vấn đề lớn cần hoàn thiện.
Theo đại biểu, về nhiệm vụ chi giao thoa (Điều 40), việc áp dụng chi thường xuyên cho một số nhiệm vụ (như chi phí lập quy hoạch, sửa chữa lớn) dễ tạo xu hướng “né” quy trình đầu tư công. Đại biểu đề nghị luật cần quy định ngay tiêu chí về tính chất nhiệm vụ và nguyên tắc xác định mức vốn tối đa bố trí từ chi thường xuyên, vượt mức này bắt buộc phải theo quy trình đầu tư công.
Về kỷ luật niên độ ngân sách và chuyển nguồn (Điều 86, Điều 69), đại biểu Nguyễn Duy Minh cho rằng, trước thực trạng số chuyển nguồn lớn (năm 2024 sang 2025 khoảng 1,44 triệu tỷ đồng) trong khi ngân sách vẫn phải vay lớn, đề nghị bỏ khái niệm “dự toán chi còn lại của cấp ngân sách”, thiết kế danh mục đóng các trường hợp được chuyển nguồn và gắn cam kết giải ngân với chế độ báo cáo HĐND.
Về phân cấp ngân sách xã và dự án nhóm C (Điều 41, Điều 76), đại biểu đề nghị khi giao nhiệm vụ chi lớn cho cấp xã, phải đi kèm nguồn lực và tỷ lệ phân chia nguồn thu ổn định. Đối với việc bỏ thủ tục quyết định chủ trương đầu tư dự án nhóm C, đại biểu đề nghị tích hợp chủ trương và quyết định đầu tư trong một bước để tránh rủi ro khi năng lực cơ sở còn hạn chế.
Góp ý vào dự án Luật sửa đổi, bổ sung một số điều của 3 luật thuế, đại biểu Vương Quốc Thắng (Đoàn đại biểu Quốc hội thành phố Đà Nẵng) nhấn mạnh tầm nhìn dài hạn trong bối cảnh thúc đẩy tăng trưởng kinh tế cao giai đoạn 2026 - 2031.
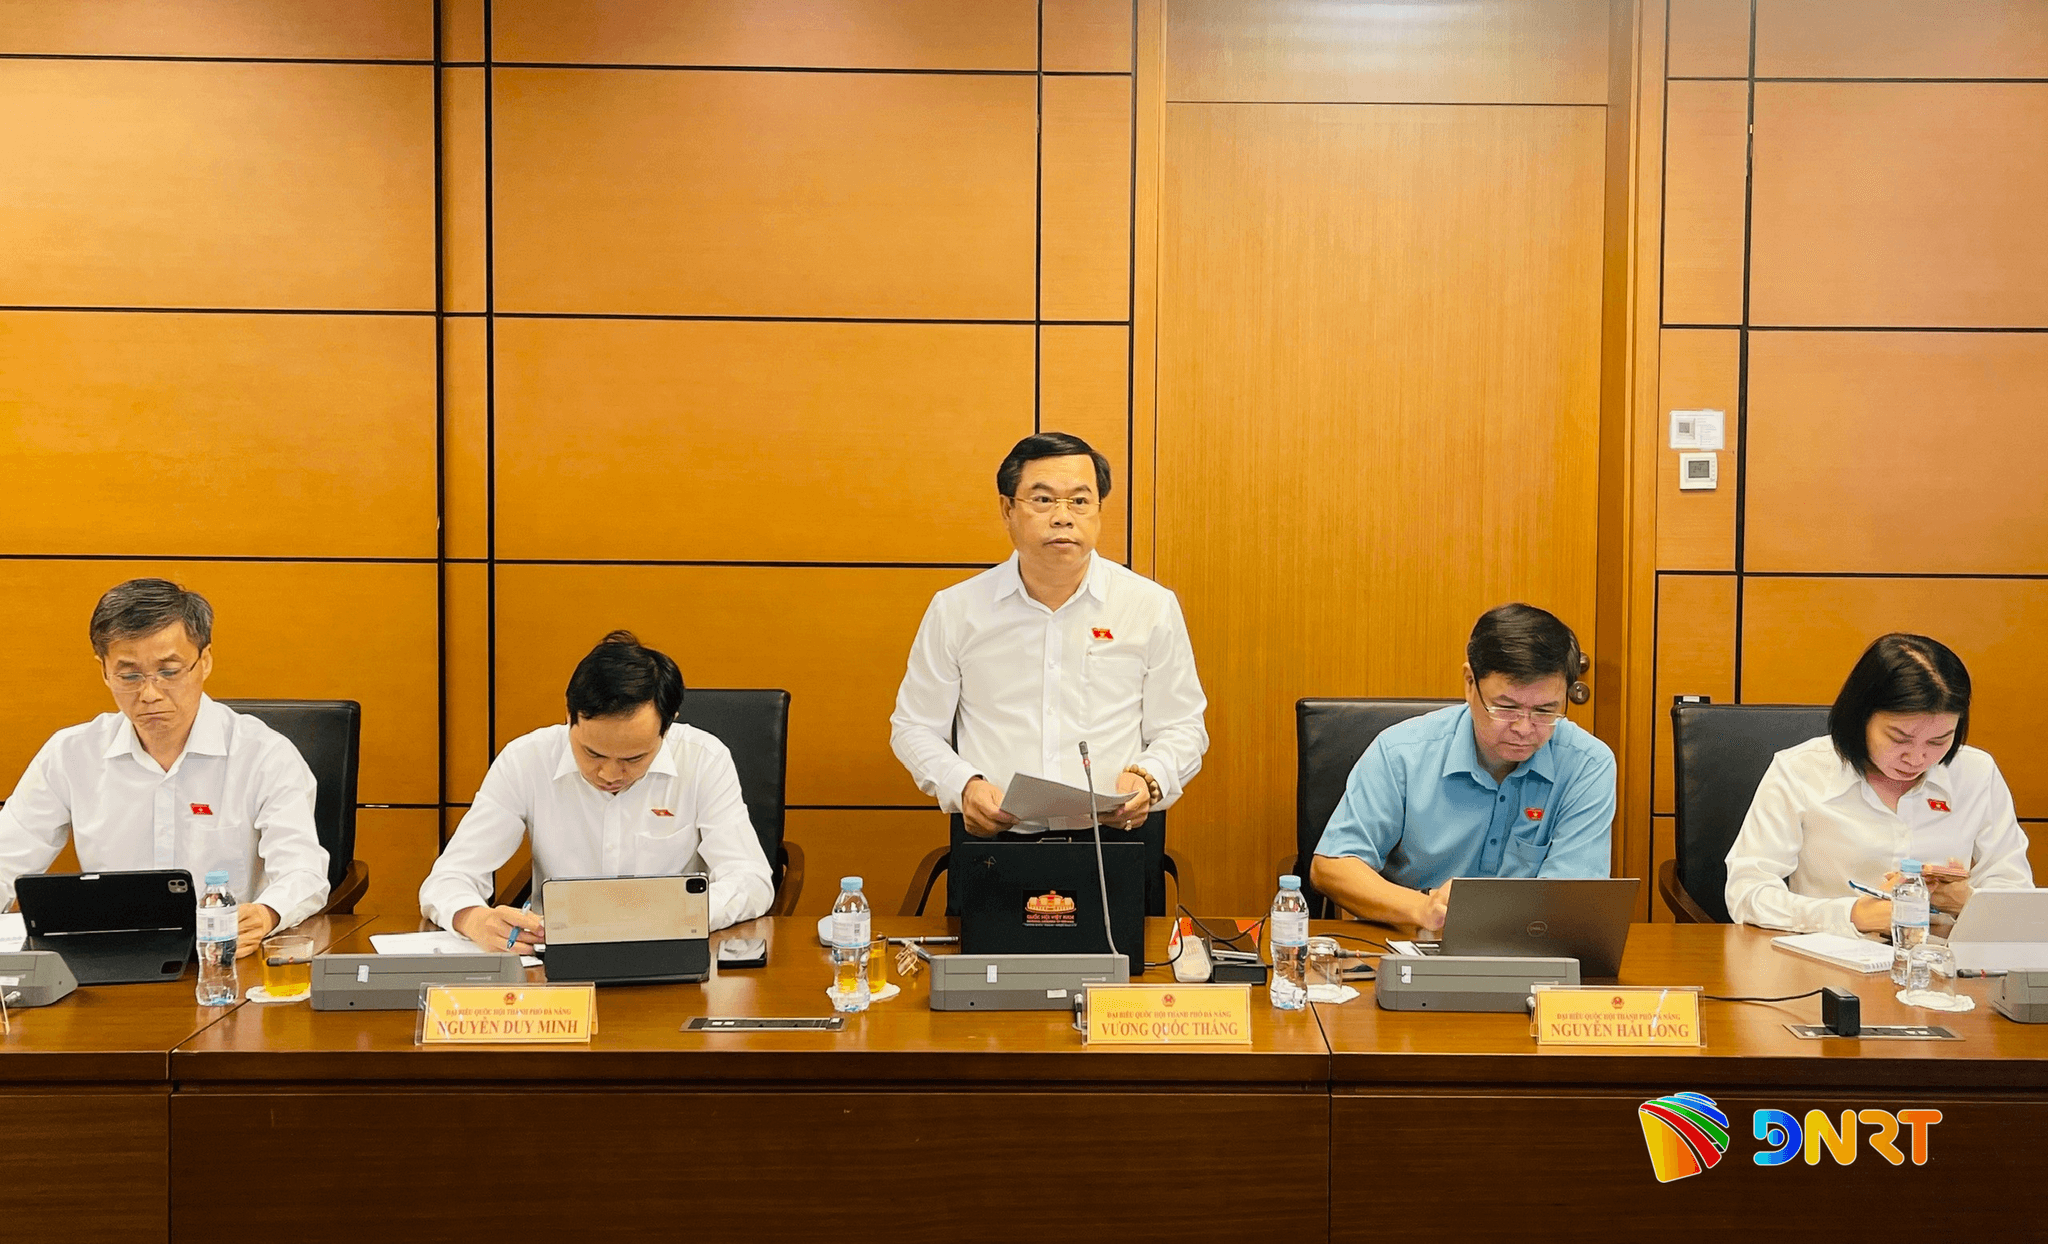
Đại biểu tập trung làm rõ việc miễn thuế thu nhập doanh nghiệp cần có phương pháp xác định doanh thu, chi phí rõ ràng để ưu đãi thực sự hướng tới chất lượng bữa ăn của học sinh, người bệnh thay vì chỉ đem lại lợi ích cho đơn vị cung cấp.
Đại biểu cho rằng cần minh bạch hóa thủ tục, tránh tình trạng phụ thuộc quá nhiều vào cách giải thích của cơ quan quản lý làm tăng chi phí tuân thủ của doanh nghiệp. Cần có tiêu chí rõ ràng đối với chi phí nghiên cứu và phát triển (R&D) để tránh trục lợi chính sách, đồng thời tập trung trọng tâm cho năng lượng tái tạo.
Ở góc nhìn chuyên sâu về tính khả thi của chính sách thuế, đại biểu Trần Mạnh Huy (Đoàn đại biểu Quốc hội thành phố Đà Nẵng) lưu ý việc áp dụng thuế suất 0,2% đối với đất chậm sử dụng (khoản 8 Điều 2) cần phân định rõ với các trường hợp lỗi thuộc về cơ quan nhà nước hoặc bất khả kháng, đồng thời quy định rõ cơ chế phối hợp giữa cơ quan đất đai và cơ quan thuế.
Việc miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân chưa tự động làm giảm giá hay nâng cao chất lượng bữa ăn. Đại biểu đề nghị cân nhắc hỗ trợ trực tiếp người học, người bệnh hoặc thông qua hợp đồng đặt hàng gắn với tiêu chuẩn chất lượng cụ thể.
Đồng thời, cần luật hóa ngay tiêu chí xác định thu nhập được miễn thuế dựa theo tính chất hoạt động nghiên cứu, phát triển và thương mại hóa kết quả, tránh đánh đồng với các hoạt động kinh doanh thuần túy khác.
Cùng góp ý về dự thảo luật này, đại biểu Nguyễn Hải Long (Đoàn đại biểu Quốc hội thành phố Đà Nẵng) tán thành chủ trương miễn thuế đối với thu nhập từ cung cấp suất ăn cho trường học, bệnh viện, đồng thời đề nghị quy định chặt chẽ điều kiện và phạm vi áp dụng.
Theo đại biểu, chính sách miễn thuế sẽ khuyến khích các đơn vị đầu tư cơ sở vật chất, nâng cao chất lượng suất ăn. Tuy nhiên, miễn thuế chưa đồng nghĩa với giảm giá suất ăn hay bảo đảm nguồn lực được sử dụng cho an toàn thực phẩm.
Do đó, đại biểu đề nghị giữ chính sách miễn thuế, đồng thời bổ sung điều kiện cơ sở cung cấp phải đáp ứng quy định về an toàn thực phẩm; không áp dụng ưu đãi trong thời hạn 3 năm đối với cơ sở để xảy ra ngộ độc thực phẩm do lỗi của mình hoặc bị xử phạt về an toàn thực phẩm.
Đối với suất ăn tại bệnh viện, đại biểu cho rằng cần phân biệt suất ăn phục vụ người bệnh theo hợp đồng với hoạt động kinh doanh căng tin, bán lẻ đồ ăn, thức uống trong khuôn viên bệnh viện. Vì vậy, cần quy định rõ thu nhập được miễn thuế là thu nhập từ cung cấp suất ăn theo hợp đồng, căn cứ số suất do cơ sở đặt hoặc xác nhận; giao Chính phủ hướng dẫn cụ thể cách xác định đối tượng và phần thu nhập được miễn thuế.
Đại biểu nhấn mạnh, quy định rõ điều kiện và phạm vi ưu đãi sẽ giúp chính sách đến đúng đối tượng, khuyến khích các đơn vị nâng cao trách nhiệm, góp phần bảo đảm an toàn bữa ăn cho học sinh và người bệnh.
Tham gia ý kiến vào dự án Luật Đấu thầu (sửa đổi), đại biểu Phan Duy Anh (Đoàn đại biểu Quốc hội thành phố Đà Nẵng) nhấn mạnh yêu cầu đơn giản hóa thủ tục phải đi đôi với kiểm soát chặt chất lượng công trình và hiệu quả vốn nhà nước.
Đánh giá uy tín và xử lý nhà thầu vi phạm (Điều 18, Điều 29, Điều 53), đại biểu Phan Duy Anh cho rằng thực tế nhiều nhà thầu thi công chậm tiến độ, chất lượng kém nhưng biên bản xử lý không được lưu trữ liên thông.
Đại biểu đề nghị bổ sung trách nhiệm của chủ đầu tư trong việc đăng tải công khai các biên bản vi phạm lên Hệ thống mạng đấu thầu quốc gia; đồng thời đưa quy định cấm tham gia hoạt động đấu thầu trong thời hạn 3 năm đối với nhà thầu vi phạm từ 3 lần trở lên trong 3 năm.
Về cơ chế điều chỉnh giá hợp đồng trước biến động lớn (Điều 39, Điều 41), đại biểu cho rằng trước tình trạng giá nhiên liệu, vật liệu biến động mạnh khiến nhà thầu chịu lỗ, đề nghị bổ sung tiêu chí định lượng rõ ràng trong luật (ví dụ: khi giá nhiên liệu do Nhà nước công bố biến động vượt ngưỡng quy định so với thời điểm đóng thầu thì được xem xét điều chỉnh phần chênh lệch), gắn với điều kiện nhà thầu thi công đúng tiến độ.
Đồng thời, về phân định rõ trách nhiệm giữa chủ đầu tư và tư vấn (Điều 46, Điều 49, Điều 52), đại biểu đề nghị cần quy định rõ trách nhiệm của nhà thầu tư vấn về tính chính xác, hợp pháp của sản phẩm tư vấn; chủ đầu tư chịu trách nhiệm lựa chọn tư vấn và phê duyệt, đồng thời có cơ chế bảo vệ cán bộ thực hiện đúng quy trình.
HỒNG CHÂU