Hoàn thiện hành lang pháp lý, nâng cao tính minh bạch thông tin tài chính doanh nghiệp
ĐNO - Sáng 13/11, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập.
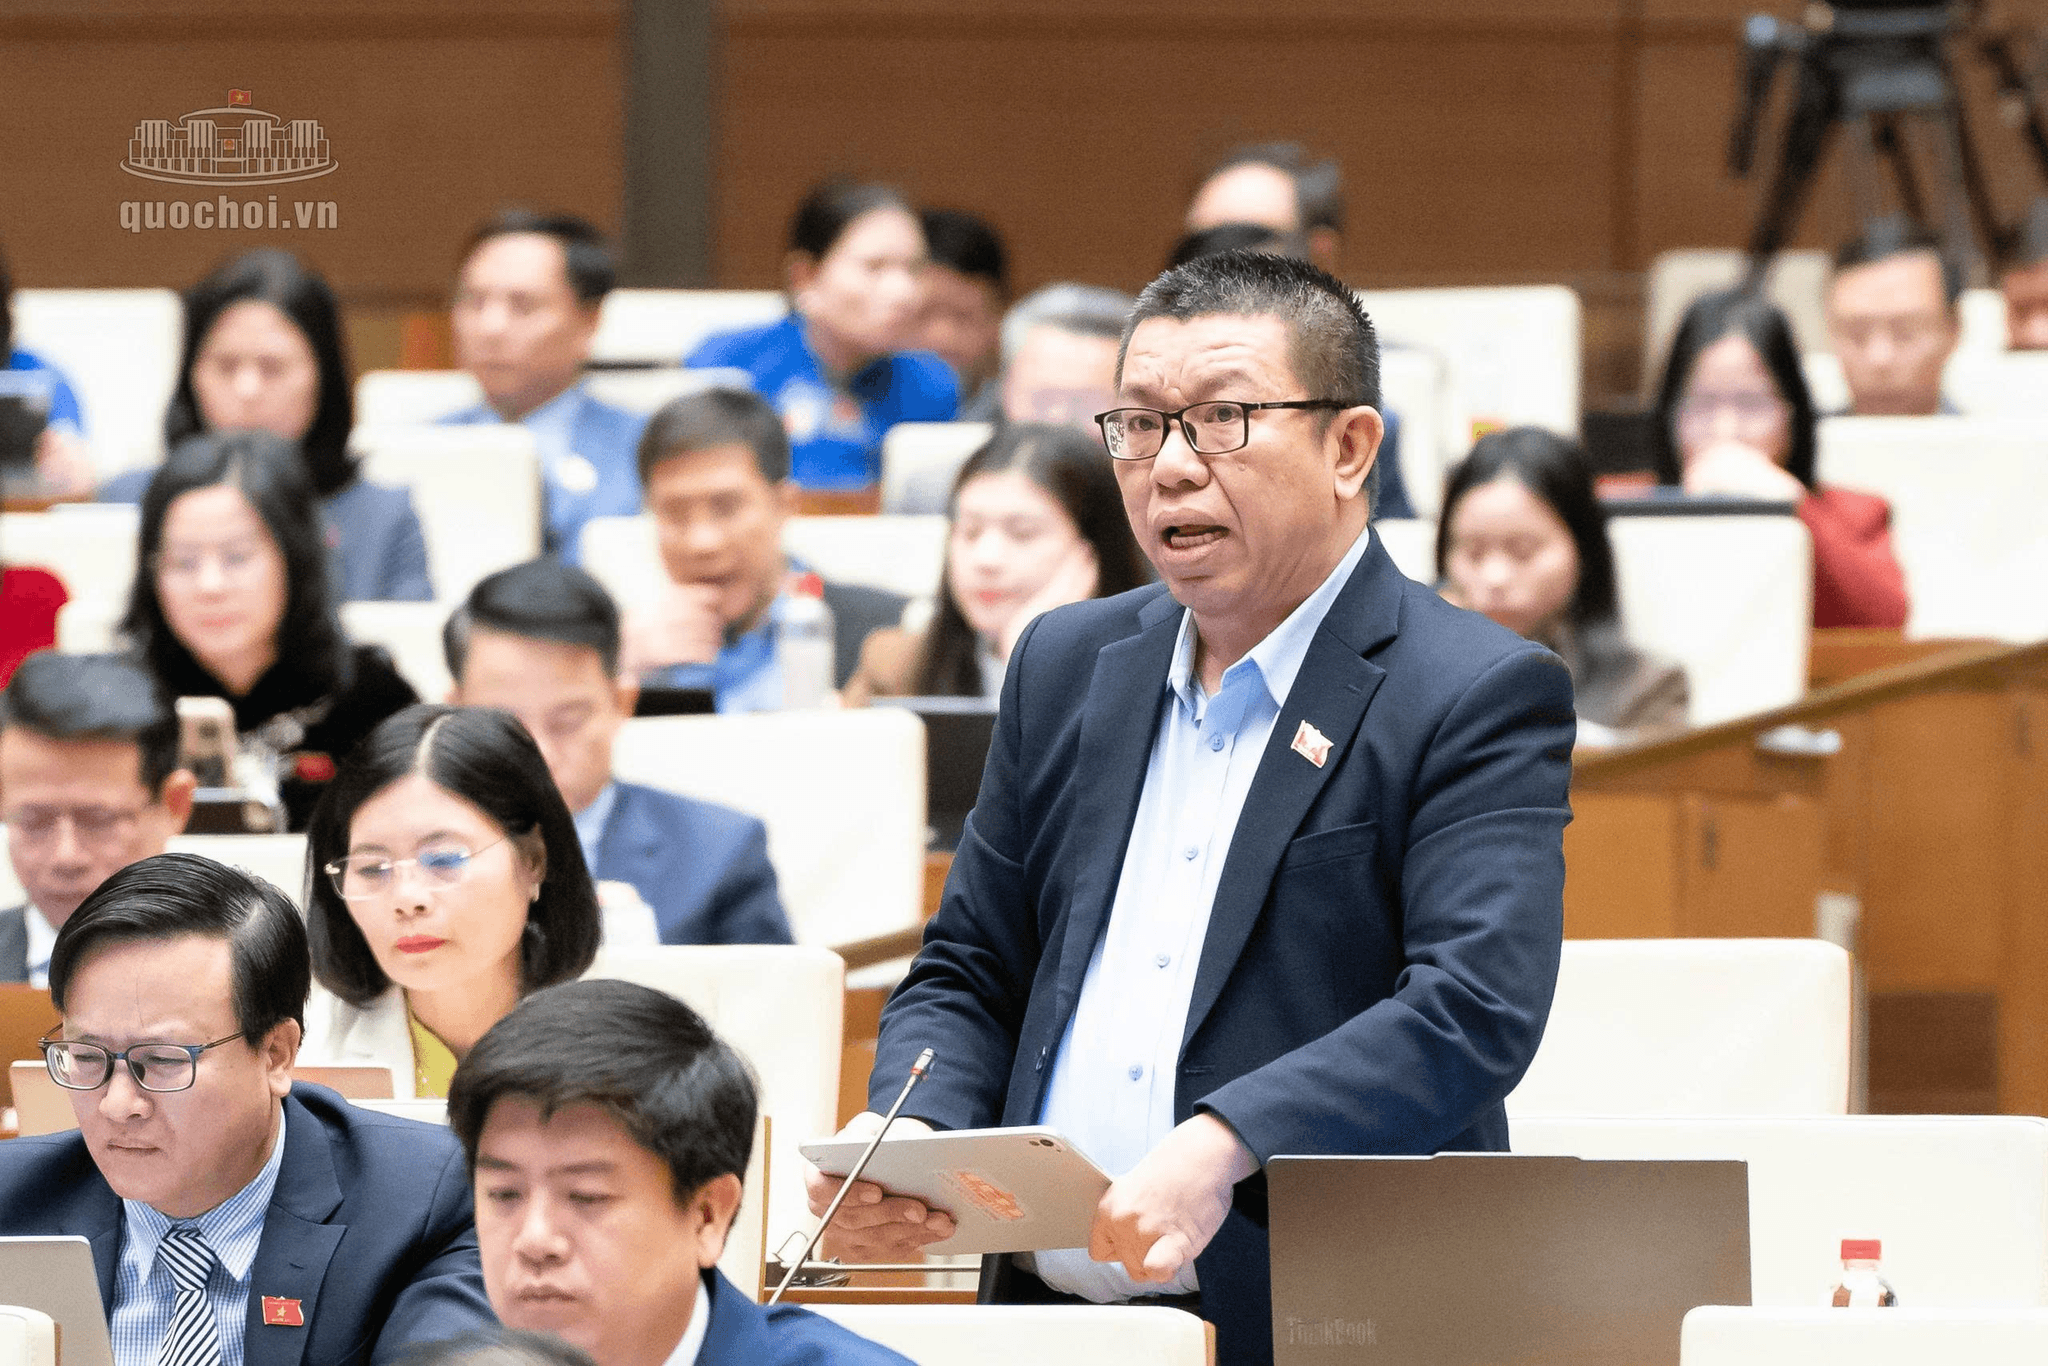
Tham gia thảo luận hoàn thiện dự án luật, đại biểu Trần Mạnh Huy (Đoàn đại biểu Quốc hội thành phố Đà Nẵng) đề nghị làm rõ cơ chế khai báo thông tin và giới hạn thẩm quyền đình chỉ kinh doanh dịch vụ kế toán, bảo đảm cải cách thủ tục hành chính thực chất, không phát sinh thêm rào cản đối với doanh nghiệp.
Theo đại biểu, việc bỏ giấy phép kinh doanh dịch vụ kế toán là một bước cải cách, nhưng cần bảo đảm các quy định hướng dẫn thi hành không hình thành một cơ chế kiểm soát mới dưới hình thức khác.
Tại Điều 67 dự thảo luật và Điều 21 dự thảo thông tư, đại biểu cho rằng cần phân định rõ giữa nghĩa vụ khai báo thông tin phục vụ quản lý nhà nước với thủ tục xin chấp thuận trước khi kinh doanh.
Mặc dù cơ quan soạn thảo giải trình việc khai báo không phải là thủ tục xin phép, nhưng vẫn cần làm rõ trường hợp doanh nghiệp đã đáp ứng đầy đủ điều kiện kinh doanh theo quy định mà hệ thống thông tin chưa tiếp nhận dữ liệu hoặc gặp sự cố kỹ thuật thì có được bắt đầu hoạt động hay không.
Từ đó, đại biểu đề nghị bổ sung vào Điều 67 nguyên tắc khai báo thông tin chỉ nhằm phục vụ công tác quản lý, không phải thủ tục chấp thuận trước; việc cơ quan nhà nước chưa tiếp nhận thông tin hoặc hệ thống gặp sự cố không được mặc nhiên làm đình lại quyền kinh doanh hợp pháp của doanh nghiệp.
Đồng thời, những thông tin đã có trong hệ thống đăng ký kinh doanh, thuế và các cơ sở dữ liệu của cơ quan nhà nước cần được khai thác, sử dụng lại, tránh yêu cầu doanh nghiệp kê khai nhiều lần.
Tại Điều 69 về đình chỉ kinh doanh dịch vụ kế toán, theo đại biểu, dự thảo luật đã liệt kê các hành vi vi phạm nhưng lại giao Bộ Tài chính quy định thời hạn đình chỉ. Trong khi đó, dự thảo thông tư có những trường hợp dự kiến áp dụng thời hạn đình chỉ lên đến 24 tháng.
Đại biểu cho rằng, việc đình chỉ là cần thiết để xử lý nghiêm các hành vi cố ý vi phạm như cho mượn giấy chứng nhận, sử dụng chữ ký của người khác hoặc che giấu hồ sơ. Tuy nhiên, đình chỉ hoạt động trong thời gian dài có thể ảnh hưởng trực tiếp đến sự tồn tại của doanh nghiệp; đồng thời gây gián đoạn việc thực hiện nghĩa vụ báo cáo tài chính, thuế của khách hàng đang sử dụng dịch vụ.
Vì vậy, đại biểu đề nghị luật cần quy định rõ thời hạn đình chỉ tối đa, nguyên tắc phân biệt giữa sai sót có thể khắc phục với hành vi gian lận; bảo đảm quyền giải trình của tổ chức, cá nhân bị xử lý. Đồng thời, cần quy định trách nhiệm thông báo, bàn giao công việc và dữ liệu cho khách hàng khi bị đình chỉ hoạt động.
Bộ Tài chính chỉ nên quy định trình tự, thủ tục thực hiện trong khuôn khổ luật đã xác định; đồng thời rà soát mối quan hệ giữa đình chỉ kinh doanh, xử phạt vi phạm hành chính và thu hồi giấy chứng nhận để tránh chồng chéo.
HỒNG CHÂU