
Gửi bình luận
Lượng máy tính bảng xuất xưởng quý III chỉ đạt khoảng 32 triệu chiếc, thấp nhất gần 3 năm; Apple giảm 28%; thị trường khó sớm hồi phục trước năm 2028.
Lượng máy tính bảng xuất xưởng trên toàn cầu trong quý III giảm 23% so với cùng kỳ năm trước, xuống khoảng 32 triệu chiếc. Theo báo cáo của hãng nghiên cứu thị trường Omdia, đây là mức thấp nhất trong gần 3 năm. Nhu cầu tiêu dùng suy yếu cùng nguồn cung linh kiện bị thắt chặt khiến cả Apple và Samsung đều ghi nhận kết quả đi xuống.
Theo Omdia, Trung Đông, Trung Quốc và Tây Âu là những khu vực chịu tác động nặng nề nhất, với tốc độ sụt giảm sâu hơn mặt bằng chung của thị trường toàn cầu.
Đáng chú ý, đây không phải lần đầu thị trường ghi nhận kết quả tiêu cực trong năm nay. Sau khi giảm 10% ở quý II, lượng máy tính bảng xuất xưởng tiếp tục lao dốc với mức giảm hai chữ số trong quý III.
Himani Mukka, quản lý cấp cao tại Omdia, cho rằng tình trạng thiếu hụt linh kiện đang khiến máy tính bảng mất dần vị trí ưu tiên trong kế hoạch sản xuất của các hãng công nghệ. Bà nhận định: “Trong bối cảnh nguồn cung linh kiện khan hiếm, máy tính bảng trở thành sản phẩm thứ yếu trong chiến lược của các nhà sản xuất trong năm 2026 và 2027”.
Theo các báo cáo được chuyên gia này đề cập, nguồn cung linh kiện được dự báo vẫn hạn chế trong năm tới. Điều đó đồng nghĩa thị trường máy tính bảng khó có thể tìm lại đà tăng trưởng trước năm 2028.
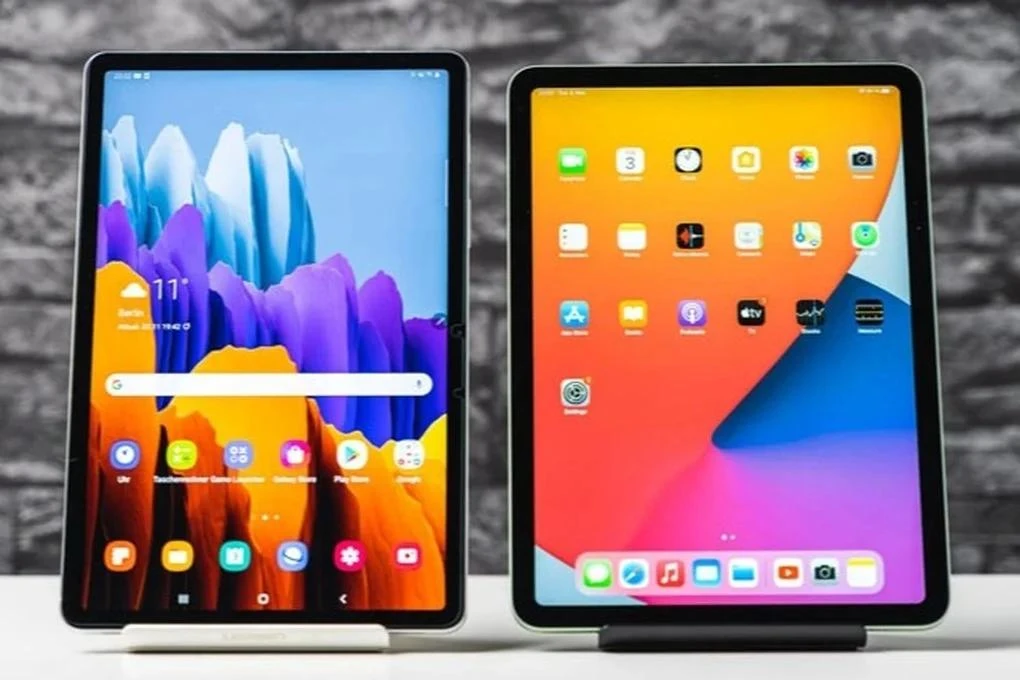
Dù thị trường đi xuống, Apple vẫn giữ vị trí số một. Tuy nhiên, lượng thiết bị xuất xưởng của hãng giảm tới 28% so với cùng kỳ năm ngoái, sâu hơn mặt bằng toàn thị trường, khiến thị phần thu hẹp xuống còn 36%.
Samsung tiếp tục đứng thứ hai với 5,4 triệu máy tính bảng xuất xưởng, tương ứng 16,9% thị phần. Hãng công nghệ Hàn Quốc vẫn chịu sức ép đáng kể từ tình trạng thiếu linh kiện, ảnh hưởng trực tiếp đến năng lực sản xuất.
Trong khi đó, Lenovo là cái tên hiếm hoi đi ngược xu hướng trong nhóm 5 thương hiệu lớn nhất. Lượng máy xuất xưởng của hãng tăng 12%, đưa thị phần lên 12,7% và là mức tăng thị phần mạnh nhất trong quý III. Động lực chủ yếu đến từ các dòng máy tính bảng truyền thống, hay còn gọi là slate.
| Thương hiệu | Diễn biến quý III so với cùng kỳ | Thị phần / sản lượng |
|---|---|---|
| Apple | Giảm 28% | Thị phần 36%, đứng đầu |
| Samsung | Đứng thứ hai | 5,4 triệu máy, thị phần 16,9% |
| Lenovo | Tăng 12% | Thị phần 12,7% |
| Xiaomi | Giảm 11% | Khoảng 2,3 triệu máy, thị phần 7,3% |
| Huawei | Sụt giảm sâu nhất trong nhóm dẫn đầu | Nguồn không nêu số liệu cụ thể |
Ở vị trí thứ tư, Xiaomi xuất xưởng khoảng 2,3 triệu thiết bị, giảm 11%. Dù vậy, thị phần của hãng vẫn nhích lên 7,3% nhờ hoạt động kinh doanh khởi sắc tại khu vực Mỹ Latinh. Huawei ghi nhận mức sụt giảm sâu nhất trong nhóm các nhà sản xuất hàng đầu, nhưng vẫn duy trì tín hiệu tăng trưởng tại Trung Âu, Đông Âu và khu vực châu Á - Thái Bình Dương (APAC).
Một điểm đáng chú ý là dù thị trường suy yếu, các hãng vẫn tung ra nhiều sản phẩm mới trong nửa cuối năm. Trong số đó có Galaxy Tab S12 của Samsung, iPad mini sử dụng màn hình OLED của Apple và Pad 9 của Xiaomi. Huawei, OPPO, Honor, OnePlus và realme cũng lần lượt giới thiệu những mẫu máy tính bảng mới.
Tuy nhiên, theo bà Himani Mukka, số lượng sản phẩm ra mắt không đồng nghĩa nhu cầu mua sắm sẽ được cải thiện. Bà cho rằng các sản phẩm mới chưa đủ sức tạo động lực để người tiêu dùng nâng cấp thiết bị.
Thiếu linh kiện khiến nhà sản xuất khó đưa ra những nâng cấp thực sự đáng chú ý. Khi sản phẩm mới chưa tạo được khác biệt rõ rệt so với thế hệ trước, người dùng có xu hướng tiếp tục dùng thiết bị hiện tại thay vì bỏ tiền mua máy mới.
Điều này tạo ra vòng luẩn quẩn cho thị trường: nguồn cung linh kiện hạn chế khiến các hãng khó cải tiến sản phẩm, trong khi thiếu những nâng cấp đủ hấp dẫn lại khiến người tiêu dùng trì hoãn quyết định mua sắm.
Nhìn chung, với những khó khăn chưa có dấu hiệu sớm được tháo gỡ, thị trường máy tính bảng toàn cầu được dự báo sẽ còn đối mặt với một giai đoạn trầm lắng kéo dài, thay vì nhanh chóng phục hồi.